
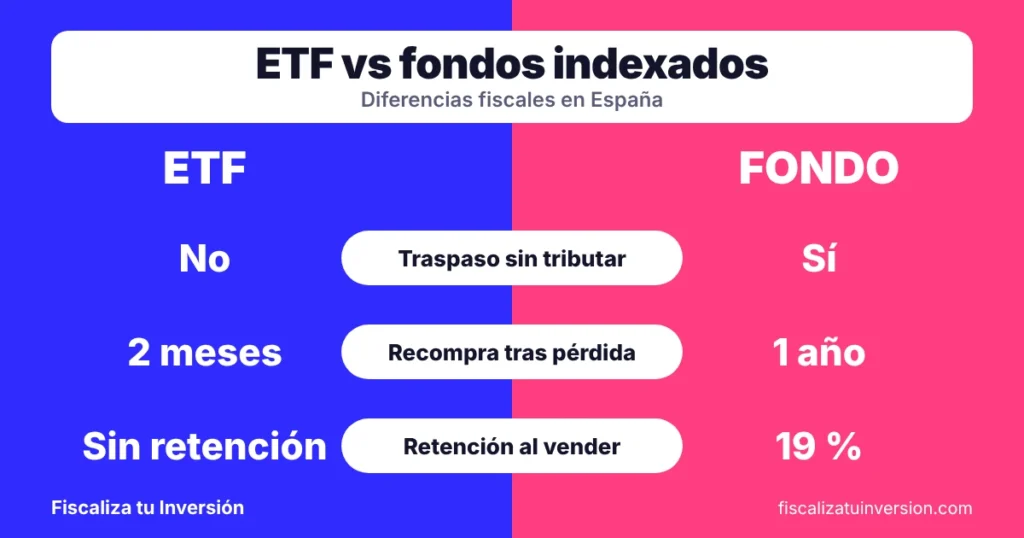
Los ETF y los fondos indexados tributan con los mismos tipos: la ganancia va a la base del ahorro y paga entre el 19 % y el 30 %. Pero tienen diferencias fiscales importantes que pueden costarte dinero si no las conoces. La principal: los fondos permiten traspasar sin pagar impuestos y los ETF no. A eso se suman diferencias en retenciones, en la regla de recompra de pérdidas y en cómo se declara cada uno.
En esta guía las verás una a una, con un ejemplo con números y una tabla comparativa.
Resumen rápido
- Mismos tipos impositivos: ganancias en la base del ahorro (19 %-30 %) para ambos.
- Traspaso: los fondos sí pueden traspasarse sin tributar; los ETF no.
- Retención al vender: los fondos españoles suelen retener un 19 %; los ETF no retienen y los declaras tú.
- Recompra tras pérdida: 2 meses en ETF; 1 año en fondos.
- Método FIFO: se aplica igual a ambos.
- Dividendos: los ETF de distribución los reparten y tributan cada año; los de acumulación y los fondos no tributan hasta la venta.
Qué tienen en común fiscalmente
Antes de ver las diferencias, lo que no cambia:
- La ganancia o pérdida se calcula igual: valor de venta menos valor de adquisición (con comisiones).
- Tributa en la base imponible del ahorro, con los mismos tramos: 19 % hasta 6.000 €, 21 % de 6.000 a 50.000 €, 23 % de 50.000 a 200.000 €, 27 % de 200.000 a 300.000 € y 30 % a partir de 300.000 €.
- Se aplica el método FIFO: se venden primero las unidades más antiguas.
- Mientras no vendes, la plusvalía no tributa.
- Las pérdidas se pueden compensar con ganancias del mismo año y de los cuatro siguientes.
Diferencia 1: el traspaso (la más importante)
Un fondo de inversión se puede traspasar a otro fondo sin pasar por tu cuenta y sin tributar. La ganancia se aplaza hasta que reembolses.
Un ETF cotiza en bolsa y fiscalmente se trata como una acción. No se puede traspasar: si lo vendes para comprar otro, tributa la ganancia en ese momento.
Ejemplo: reequilibrar una cartera. Tienes una cartera de 20.000 € y quieres mover 5.000 € a otro producto. Esos 5.000 € tienen un coste de adquisición de 3.500 €, es decir, una ganancia de 1.500 €.
- Con fondos: traspasas los 5.000 € y no pagas nada.
- Con ETF: vendes y tributa la ganancia: 1.500 € × 19 % = 285 €, que sales perdiendo en cada reequilibrio.
Si te gusta reequilibrar la cartera o cambiar de producto con frecuencia, esta diferencia pesa mucho.
Diferencia 2: la retención al vender
- Fondos españoles: al reembolsar, la gestora retiene normalmente un 19 % sobre la ganancia y lo ingresa en Hacienda a cuenta. Se regulariza en la renta.
- ETF: la venta no lleva retención. Cobras el importe completo y eres tú quien debe declarar la ganancia y pagar el impuesto en la renta.
Esto tiene una consecuencia práctica: con ETF debes reservar tú el dinero para pagar el impuesto, porque nadie te lo retiene.
Diferencia 3: cómo se declaran
- Fondos españoles: la gestora informa a Hacienda y los datos suelen aparecer en tu borrador de la renta. Debes revisarlos, pero en general vienen precargados.
- ETF en un bróker español: el bróker suele informar a Hacienda de las ventas, aunque conviene revisar que el valor de adquisición sea correcto.
- ETF o fondos en un bróker extranjero: normalmente no informa a Hacienda española, así que debes introducir los datos tú. Además, si tus activos en el extranjero superan los 50.000 €, tendrás que presentar el modelo 720.
Diferencia 4: la regla de recompra de pérdidas
Si vendes con pérdida y vuelves a comprar el mismo valor en un plazo corto, la pérdida no se computa hasta que vendas lo recomprado.
- ETF y valores cotizados: plazo de dos meses antes y después de la venta.
- Fondos de inversión: plazo de un año.
Con ETF es más sencillo hacer una venta con pérdidas para compensar ganancias (tax-loss harvesting), porque el plazo es más corto.
Diferencia 5: dividendos y distribución
- Fondos indexados: reinvierten los dividendos dentro del fondo y no tributas por ellos hasta que reembolsas.
- ETF de acumulación: igual, reinvierten los dividendos y no tributas hasta la venta.
- ETF de distribución: reparten los dividendos y tributan cada año como rendimientos del capital mobiliario en la base del ahorro, con retención en origen en muchos casos. Esa retención puede dar derecho a una deducción por doble imposición, dentro de los límites legales.
Si buscas diferir impuestos, los fondos y los ETF de acumulación son lo más eficiente.
Tabla comparativa
| Aspecto fiscal | Fondo indexado | ETF |
|---|---|---|
| Tipo impositivo de la ganancia | 19 %-30 % (base del ahorro) | 19 %-30 % (base del ahorro) |
| Traspaso sin tributar | Sí | No |
| Retención al vender | 19 % (fondos españoles) | No |
| Regla de recompra de pérdidas | 1 año | 2 meses |
| Método FIFO | Sí | Sí |
| Dividendos | Se reinvierten, no tributan | Acumulación: no tributan. Distribución: tributan cada año |
| Declaración | Datos suelen venir precargados | Más manual, sobre todo en bróker extranjero |
¿Cuál conviene según tu caso?
- Quieres cambiar de fondo, reequilibrar o migrar de plataforma sin pagar impuestos: el fondo indexado, por el traspaso.
- Vas a mantener una cartera fija a largo plazo y solo comprar: la diferencia fiscal es pequeña, y puedes decidir por costes y comodidad.
- Quieres que te retengan para no preocuparte: el fondo español (retención del 19 %).
- Tienes un bróker extranjero y los activos superan 50.000 €: ten en cuenta el modelo 720 y la declaración manual en ambos casos.
- Quieres vender con pérdida para compensar ganancias: el ETF ofrece una regla de recompra más corta.
Esta guía trata solo la fiscalidad. Antes de decidir, compara también las comisiones, la liquidez, el tamaño y el seguimiento del índice de cada producto.
Errores frecuentes
- Creer que un ETF se puede traspasar y vender pensando que no tributa.
- Olvidar que el ETF no retiene y no reservar dinero para pagar el impuesto.
- No declarar los productos de un bróker extranjero porque no hay retención.
- Confundir el plazo de recompra: 2 meses en ETF y 1 año en fondos.
- Ignorar los dividendos de los ETF de distribución, que sí tributan cada año.
- Decidir solo por la fiscalidad, sin comparar el coste total y el seguimiento del índice.
Preguntas frecuentes
¿Tributan igual los ETF y los fondos indexados? Con los mismos tipos (19 %-30 % en la base del ahorro), pero con diferencias en el traspaso, la retención, la recompra de pérdidas y la forma de declararlos.
¿Se pueden traspasar los ETF? No. Tributan como acciones, así que vender un ETF para comprar otro activo genera una ganancia o pérdida en ese momento.
¿Por qué los fondos permiten traspasar y los ETF no? Porque la ley del IRPF aplica el régimen de diferimiento a los fondos de inversión, pero no a los valores que cotizan en bolsa, como los ETF.
¿Los ETF llevan retención al vender? No. Debes declarar la ganancia en la renta y pagar el impuesto sin retención previa.
¿Qué pasa con los dividendos de un ETF? Si es de distribución, tributan cada año. Si es de acumulación, no tributan hasta que vendes.
¿Cuál es mejor fiscalmente? El fondo indexado, por el traspaso, si vas a cambiar de producto o reequilibrar. Si solo vas a comprar y mantener, la diferencia es pequeña.
Conclusión
Fiscalmente, los ETF y los fondos indexados tributan igual por la ganancia, pero el traspaso es la gran ventaja de los fondos: permite reequilibrar y cambiar de producto sin pagar impuestos. Los ETF, en cambio, no retienen al vender, tienen una regla de recompra más corta y requieren que gestiones tú la declaración. Elige según cómo vayas a invertir y no solo por los impuestos.
Este artículo es informativo y no constituye asesoramiento fiscal ni financiero. La normativa puede cambiar: consulta la Agencia Tributaria o a un asesor fiscal para tu caso concreto.
Fuentes: Ley 35/2006 del IRPF (arts. 33, 37 y 94) en el BOE; Agencia Tributaria, manual práctico de la Renta.